

Frenata improvvisa e tamponamento: responsabilità civile e strategie per ottenere il giusto indennizzo
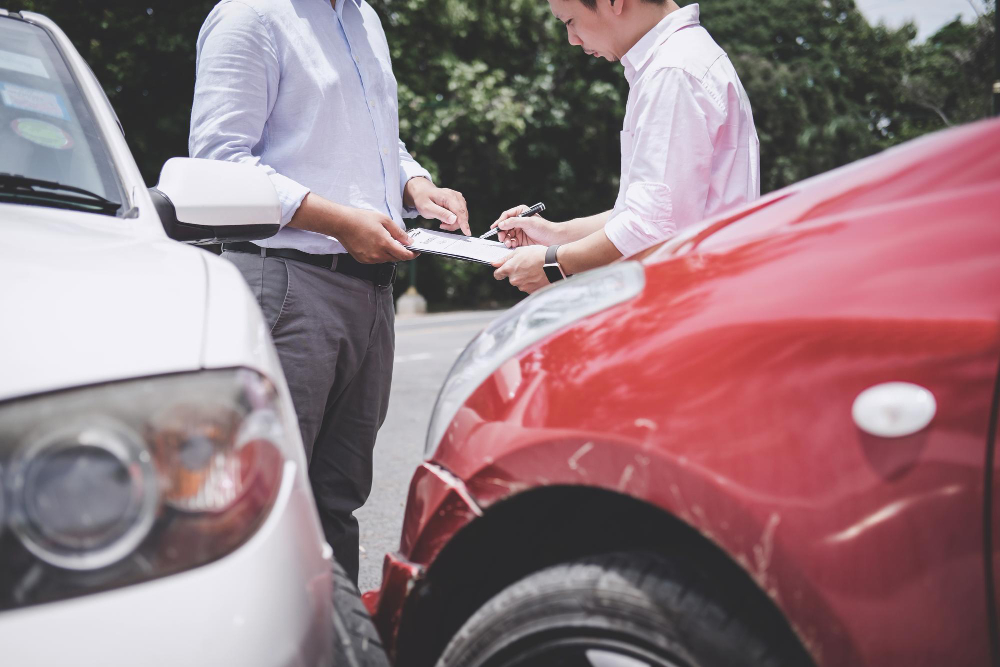
Frenata improvvisa e tamponamento sono due momenti di una stessa sequenza che dura pochi secondi e lascia strascichi per settimane. In città, in tangenziale o in autostrada, la guida quotidiana si regge su una fiducia reciproca: ogni conducente presume che chi precede e chi segue si comporti in modo prevedibile. Basta un attimo di distrazione, un ostacolo inatteso o una manovra non segnalata perché questo equilibrio si spezzi.
Subito dopo l’urto arrivano agitazione e decisioni da prendere in fretta: chi chiamare, che cosa dichiarare, quali elementi conservare. Le scelte di quei minuti incidono sulle fasi successive più di quanto si immagini, anche quando i danni sembrano lievi. Conoscere il tema prima che accada, con le sue sfumature tecniche e pratiche, aiuta ad affrontarlo con maggiore lucidità.
Responsabilità per tamponamento: presunzione di colpa e distanza di sicurezza
Quando un veicolo urta quello che lo precede, scatta la presunzione di colpa che ogni automobilista conosce: chi tampona ha torto. La logica è lineare. Chi guida deve mantenere una distanza di sicurezza tale da fermarsi in ogni caso, anche se davanti qualcuno rallenta o frena all’improvviso. Se lo spazio non basta, l’urto dipende da una distanza sbagliata e non dalla sfortuna.
La distanza di sicurezza adeguata cambia con velocità, fondo stradale, carico del veicolo e stato dei freni. A 90 km/h un’auto percorre circa 25 metri nel solo secondo di reazione, e ne servono parecchi altri per fermarsi sull’asfalto asciutto. Con la pioggia lo spazio cresce in modo sensibile. Una regola pratica molto diffusa consiste nel mantenere diversi secondi di distacco dal veicolo che precede.
Il principio ha una sola eccezione che incide davvero sull’esito: il cambio di corsia. Se il veicolo che precede si immette davanti all’improvviso da un’altra corsia, chi segue non ha il tempo di ristabilire la distanza di sicurezza, e la responsabilità si sposta, in tutto o in parte, su chi ha eseguito la manovra. Senza un cambio di corsia, l’urto resta di norma a carico di chi tampona, a prescindere dai motivi per cui l’auto davanti ha rallentato.
Chi è stato tamponato parte da una posizione solida, ma conviene non lasciare nulla al caso: il tamponante potrebbe sostenere che l’auto davanti si sia immessa in corsia all’ultimo istante, e questa versione va smentita con prove oggettive. Contano posizione finale dei veicoli, punti d’urto, tracce sull’asfalto, testimoni, filmati di una dash cam e verbale delle forze dell’ordine. Una ricostruzione cinematica dell’incidente mette in fila velocità e spazi con criteri tecnici e riduce il margine delle versioni contrapposte. Una volta chiarito chi risponde del sinistro, resta da definire quanto spetta al danneggiato, ed è qui che la gestione della pratica fa la differenza.
Frenata improvvisa e tamponamento: ottenere il giusto indennizzo rivolgendosi a un’agenzia di infortunistica stradale
Dopo l’urto, ciò che si fa nelle prime ore pesa sull’esito della pratica. Una agenzia di infortunistica stradale segue il danneggiato dalla raccolta delle prove fino alla liquidazione. Le attività principali sono:
- Raccolta della documentazione: modulo di constatazione amichevole (disponibile tra la modulistica scaricabile), foto, dati dei testimoni e verbali. Sono i documenti che fissano dinamica e responsabilità prima che i ricordi sfumino, e vanno raccolti nelle ore immediatamente successive al sinistro.
- Valutazione medico legale: un colpo di frusta spesso si manifesta dopo giorni. Con una visita in pronto soccorso e l’assistenza medico legale si documentano lesioni e postumi, temporanei e permanenti. Un referto tempestivo collega il dolore all’urto e rende più solida la richiesta.
- Quantificazione dei danni: riparazione del veicolo, fermo tecnico, spese mediche e mancato guadagno sono calcolati voce per voce.
- Trattativa con la compagnia: richiesta formale, confronto con i periti e risposta a rifiuti o offerte al ribasso. Ogni passaggio avviene per iscritto, con scadenze precise per la compagnia.
- Controllo dei tempi: il diritto al risarcimento ha termini limitati, di norma due anni, e una pratica ben seguita non li lascia scadere.
Una distinzione aiuta a orientarsi. Se la responsabilità è chiara e il danno è limitato, la pratica procede quasi da sola. Quando invece la dinamica è contestata, o le lesioni sono più serie del previsto, ogni dettaglio incide sulla liquidazione finale, e un errore nei primi giorni è difficile da correggere dopo. Per questo la scelta di farsi assistere si valuta presto, prima di dare versioni scritte alla compagnia.
Il vantaggio concreto è il metodo. Chi affronta da solo la compagnia riceve spesso un’offerta che copre il danno visibile e trascura le voci meno evidenti, come i postumi di una lesione cervicale. Un’agenzia conosce i criteri di liquidazione e li applica alla singola pratica, così l’indennizzo corrisponde al danno reale e non alla cifra più rapida da proporre. Lo stesso vale quando la controparte sostiene che il veicolo davanti abbia cambiato corsia all’ultimo istante: una documentazione ordinata consente di replicare con elementi tecnici.
Sul piano economico, Infortunistica Veneta indica la possibilità di avviare la pratica senza anticipo spese, con compenso legato al risultato. Restano due dubbi molto comuni. Il primo: che cosa succede se mancano testimoni? Foto dei veicoli, filmati, posizione dei danni e rilievi sul posto permettono comunque di ricostruire la dinamica. Il secondo riguarda i tempi: una pratica con danni solo materiali si chiude in fretta, mentre le lesioni richiedono di attendere la stabilizzazione dei postumi, perché la cifra definitiva si calcola a guarigione avvenuta.
Prima di firmare quietanze o accettare una proposta, conviene un confronto: l’accettazione chiude la pratica, e una proposta rapida non sempre copre tutte le voci di danno spettanti. Per una valutazione preliminare è possibile contattare l’agenzia e chiedere un parere sul proprio caso.


